अपडेट: 22 अक्टूबर 2026
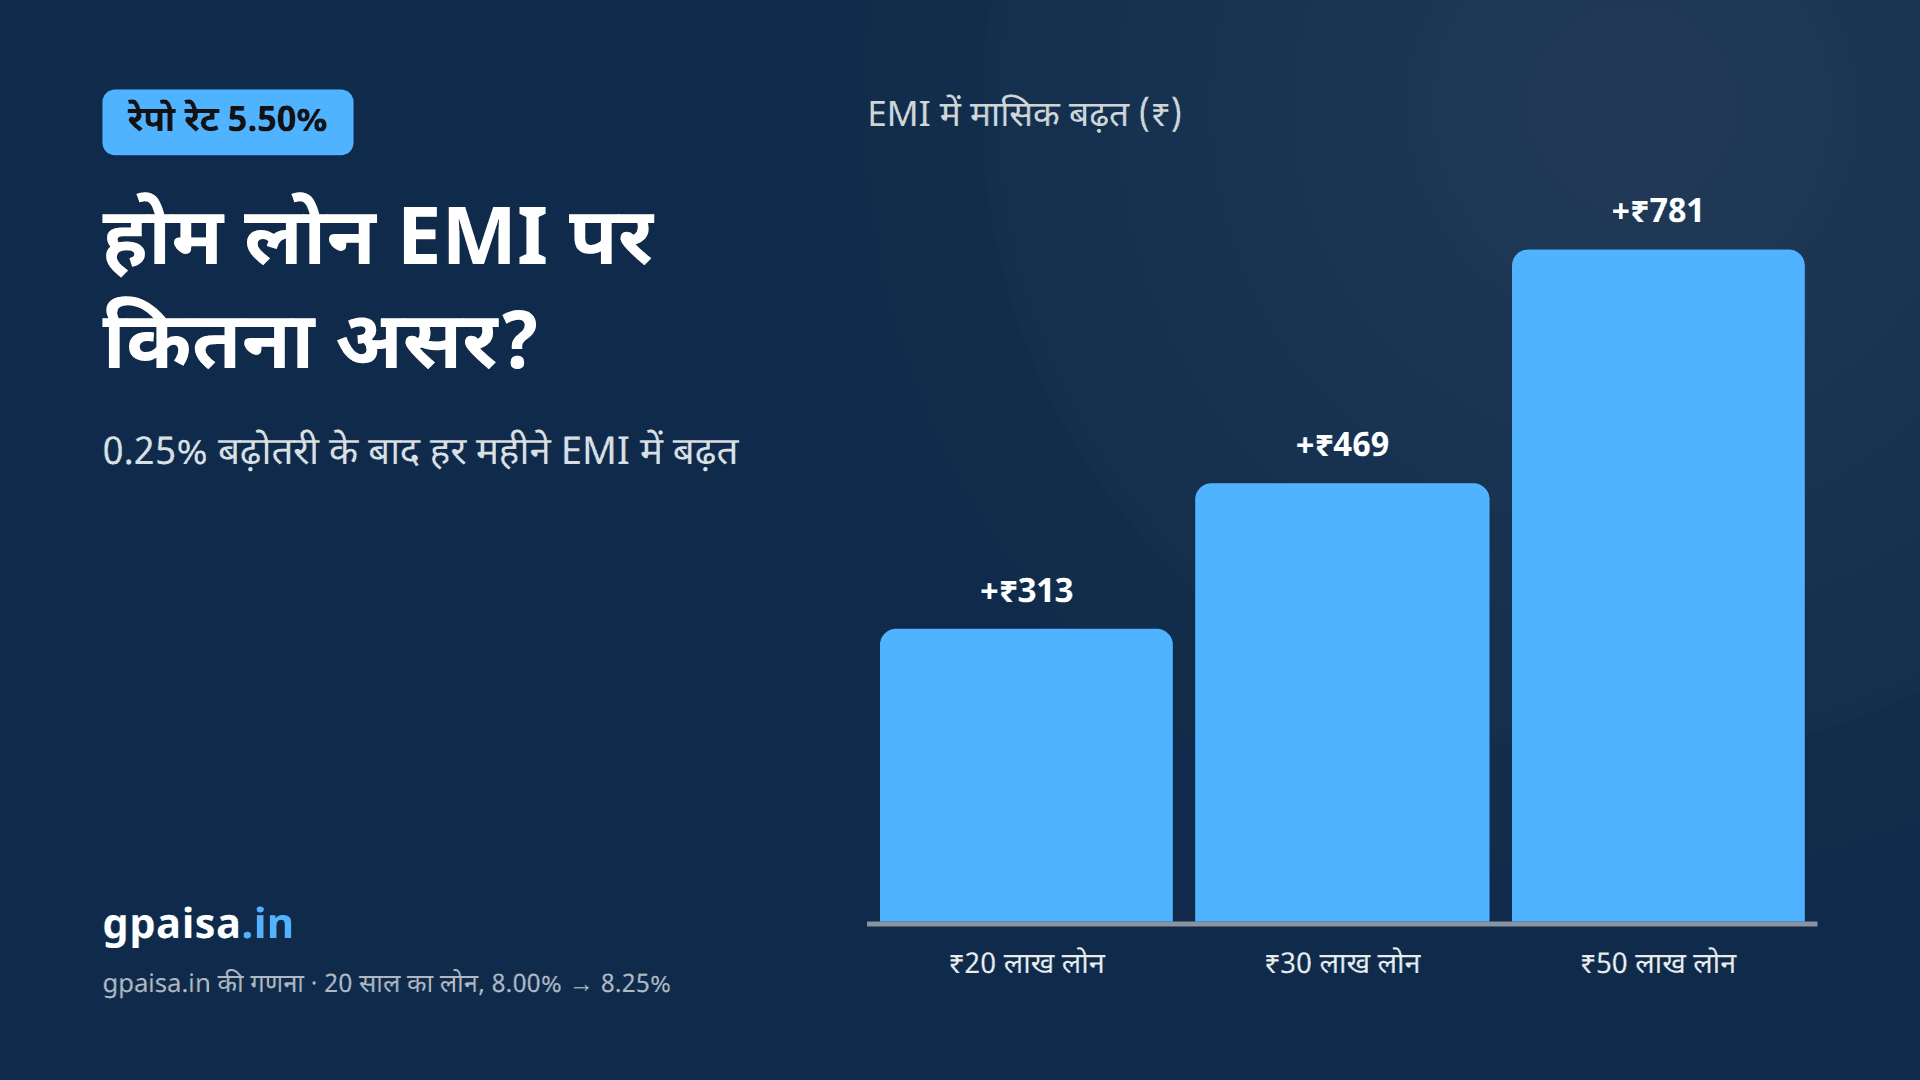
रिज़र्व बैंक ऑफ इंडिया (RBI) ने 7 अक्टूबर 2026 को रेपो रेट 25 बेसिस पॉइंट यानी 0.25% बढ़ाकर 5.50% कर दिया है। इसका सीधा असर फ्लोटिंग रेट वाले होम लोन पर पड़ेगा। gpaisa.in की गणना के मुताबिक 8% पर चल रहे ₹30 लाख के 20 साल के होम लोन की EMI करीब ₹469 महीना बढ़ सकती है, अगर बैंक पूरी बढ़ोतरी आप पर डालता है।
फरवरी 2023 के बाद रेपो रेट में यह पहली बढ़ोतरी है। SBI, पंजाब नेशनल बैंक और बैंक ऑफ बड़ौदा समेत कई बैंक अपनी रेपो-लिंक्ड लेंडिंग रेट 0.25% बढ़ा चुके हैं। FD की तस्वीर अलग है। बड़े बैंकों ने अभी जमा दरें नहीं बढ़ाईं, जबकि कुछ NBFC बढ़ा चुकी हैं।
RBI ने 7 अक्टूबर को क्या फैसला लिया
मौद्रिक नीति समिति (MPC) की 63वीं बैठक 5 से 7 अक्टूबर तक गवर्नर संजय मल्होत्रा की अध्यक्षता में हुई। RBI के आधिकारिक बयान के मुख्य बिंदु:
- रेपो रेट: 5.25% से बढ़कर 5.50%
- स्टैंडिंग डिपॉजिट फैसिलिटी (SDF): 5.25%
- मार्जिनल स्टैंडिंग फैसिलिटी (MSF) और बैंक रेट: 5.75%
- रुख (स्टांस): ‘न्यूट्रल’ से बदलकर ‘calibrated tightening’, यानी नपी-तुली सख्ती
- वोटिंग: रेट बढ़ाने का फैसला सर्वसम्मति से हुआ। रुख बदलने पर दो सदस्य, डॉ. नागेश कुमार और प्रो. राम सिंह, न्यूट्रल रुख के पक्ष में थे।
MPC ने साफ कहा है कि निकट भविष्य में रेट कट की गुंजाइश नहीं है (“off the table in the near term”)।
रेट क्यों बढ़ाया गया
RBI के मुताबिक महंगाई का परिदृश्य अब नरम नहीं रहा। अगस्त 2026 में CPI महंगाई 4.8% रही, जो जुलाई में 4.5% थी। अगली तीन तिमाहियों में हेडलाइन महंगाई औसतन करीब 5.8% रहने का अनुमान है। बयान में कमजोर मानसून, अल नीनो, ऊंचे ऊर्जा व कमोडिटी दाम, फैलते कीमतों के दबाव और कर्ज में तेज बढ़त का जिक्र है।
नीति के बाद आए आंकड़े भी यही दिखाते हैं। राष्ट्रीय सांख्यिकी कार्यालय (NSO) के प्रोविजनल आंकड़ों के अनुसार सितंबर 2026 में खुदरा महंगाई 5.54% और खाद्य महंगाई 7.74% रही।
RBI के नए अनुमान
- CPI महंगाई, 2026-27: 5.2% (तीसरी तिमाही 6.0%, चौथी तिमाही 5.7%)
- वास्तविक GDP ग्रोथ, 2026-27: 7.1%
- अगली MPC बैठक: 2 से 4 दिसंबर 2026
Business Standard ने PTI के हवाले से लिखा है कि कुछ अर्थशास्त्री दिसंबर में एक और बढ़ोतरी की उम्मीद कर रहे हैं। यह अनुमान है, RBI की घोषणा नहीं।
आपकी EMI पर कितना असर: gpaisa.in की गणना
नीचे ₹20 लाख, ₹30 लाख और ₹50 लाख के 20 साल के होम लोन पर 0.25% बढ़ोतरी का असर है, तीन शुरुआती दरों पर। आखिरी दो कॉलम दो रास्ते दिखाते हैं: EMI बढ़े तो 20 साल में कितना ज्यादा ब्याज, और EMI वही रहे तो लोन कितने महीने लंबा खिंचेगा।
gpaisa.in की गणना: पूरे 20 साल की अवधि वाले लोन पर; बकाया अवधि कम हो तो असर कम होगा
| लोन राशि | ब्याज दर (पुरानी → नई) | पुरानी EMI | नई EMI | EMI में बढ़ोतरी | 20 साल में अतिरिक्त ब्याज (EMI बढ़ने पर) | EMI वही रहे तो अतिरिक्त महीने |
|---|---|---|---|---|---|---|
| ₹20 लाख | 7.50% → 7.75% | ₹16,112 | ₹16,419 | ₹307 | ₹73,706 | 12 |
| ₹20 लाख | 8.00% → 8.25% | ₹16,729 | ₹17,041 | ₹313 | ₹75,003 | 12 |
| ₹20 लाख | 8.50% → 8.75% | ₹17,356 | ₹17,674 | ₹318 | ₹76,260 | 13 |
| ₹30 लाख | 7.50% → 7.75% | ₹24,168 | ₹24,628 | ₹461 | ₹1,10,559 | 12 |
| ₹30 लाख | 8.00% → 8.25% | ₹25,093 | ₹25,562 | ₹469 | ₹1,12,504 | 12 |
| ₹30 लाख | 8.50% → 8.75% | ₹26,035 | ₹26,511 | ₹477 | ₹1,14,390 | 13 |
| ₹50 लाख | 7.50% → 7.75% | ₹40,280 | ₹41,047 | ₹768 | ₹1,84,264 | 12 |
| ₹50 लाख | 8.00% → 8.25% | ₹41,822 | ₹42,603 | ₹781 | ₹1,87,507 | 12 |
| ₹50 लाख | 8.50% → 8.75% | ₹43,391 | ₹44,186 | ₹794 | ₹1,90,650 | 13 |
लोन कुछ साल पुराना है तो बकाया मूलधन और बची अवधि दोनों कम होंगे, इसलिए असर भी कम आएगा। अपने लोन का सटीक आंकड़ा EMI कैलकुलेटर में निकालें।
किन बैंकों ने लोन की दरें बदलीं
7 अक्टूबर के बाद जिन बैंकों के बदलाव हम रिपोर्टों से पुष्ट कर पाए, वे नीचे हैं। फैसला लेने से पहले अपने बैंक की वेबसाइट पर ताजा दर देख लें।
| बैंक | बेंचमार्क | पुरानी दर | नई दर | लागू तारीख |
|---|---|---|---|---|
| SBI | EBLR | 7.90% + CRP + BSP | 8.15% + CRP + BSP | 15 अक्टूबर 2026 |
| SBI | RLLR | 7.50% + CRP | 7.75% + CRP | 15 अक्टूबर 2026 |
| SBI | MCLR (3 महीने से 3 साल) | 8.25% से 8.80% | 8.40% से 8.95% | 15 अक्टूबर 2026 |
| पंजाब नेशनल बैंक | RLLR | 8.10% | 8.35% | 8 अक्टूबर 2026 |
| बैंक ऑफ बड़ौदा | रेपो-आधारित लेंडिंग रेट | 7.90% | 8.15% | 8 अक्टूबर 2026 |
| इंडियन बैंक | RBLR | 7.95% | 8.20% | 8 अक्टूबर 2026* |
| बैंक ऑफ इंडिया | RBLR | रिपोर्ट में नहीं | 8.35% | 8 अक्टूबर 2026 |
| इंडियन ओवरसीज बैंक | RBLR | रिपोर्ट में नहीं | 8.35% | 8 अक्टूबर 2026 |
| तमिलनाड मर्केंटाइल बैंक | RLLR | 8.25% | 8.50% | 8 अक्टूबर 2026 |
*इंडियन बैंक की लागू तारीख को लेकर रिपोर्टों में अंतर है।
SBI ने MCLR सिर्फ 0.15% बढ़ाई है, और उसकी ओवरनाइट व एक महीने की MCLR 7.85% पर बनी हुई है। HDFC बैंक ने उल्टा कदम उठाया: रिपोर्टों के मुताबिक उसने 7 अक्टूबर से MCLR 0.05% से 0.15% तक घटाई है, और एक साल की MCLR अब 8.30% है। ICICI बैंक, एक्सिस बैंक और केनरा बैंक के ताजा बदलाव हम पुष्ट नहीं कर सके।
आपकी EMI कब बढ़ेगी: EBLR, MCLR और फिक्स्ड रेट का फर्क
रेपो बढ़ते ही हर लोन की EMI नहीं बढ़ती। असर इस पर निर्भर है कि आपका लोन किस बेंचमार्क से जुड़ा है।
EBLR या रेपो-लिंक्ड लोन
1 अक्टूबर 2019 से बैंकों के लिए नए फ्लोटिंग रेट रिटेल लोन को किसी एक्सटर्नल बेंचमार्क से जोड़ना अनिवार्य है। ज्यादातर बैंक रेपो रेट को बेंचमार्क बनाते हैं, और आपकी दर होती है बेंचमार्क + बैंक का स्प्रेड।
RBI नियम के मुताबिक ऐसे लोन की दर कम से कम तीन महीने में एक बार रीसेट होनी चाहिए। बैंक ने बेंचमार्क बढ़ा दिया है, तो आपकी नई दर लोन की अगली रीसेट तारीख से लागू होगी। रेपो की पूरी 0.25% बढ़ोतरी सबसे पहले इन्हीं लोन तक पहुंचती है।
MCLR से जुड़े लोन
MCLR बैंक की अपनी फंड लागत पर आधारित दर है। इसमें बदलाव धीमा और कई बार रेपो से कम होता है, जैसा SBI की 0.15% बढ़ोतरी में दिखा। आपकी दर लोन एग्रीमेंट में तय रीसेट तारीख पर बदलेगी। अक्टूबर 2019 से पहले के कई लोन अब भी MCLR पर चल रहे हैं।
फिक्स्ड रेट लोन
फिक्स्ड रेट लोन पर रेपो बढ़ोतरी का असर नहीं होता, जब तक शर्तों में रीसेट का प्रावधान न हो।
RBI के अगस्त 2023 के सर्कुलर के तहत दर रीसेट होने पर बैंक को आपको EMI बढ़ाने, टेन्योर बढ़ाने या दोनों के मेल का विकल्प देना होता है, और बदलाव की जानकारी तुरंत देनी होती है।
EMI बढ़वाएं या टेन्योर? आंकड़ों से समझें
मान लीजिए आपका ₹30 लाख का लोन 8% पर है और पूरे 20 साल बाकी हैं। दर 8.25% होने पर दो रास्ते हैं:
- EMI बढ़वाएं: किस्त ₹25,093 से बढ़कर ₹25,562 होगी, यानी हर महीने ₹469 ज्यादा। लोन 20 साल में ही खत्म होगा और पूरी अवधि में करीब ₹1,12,504 ज्यादा ब्याज जाएगा।
- EMI वही रखें, टेन्योर बढ़वाएं: मासिक बजट नहीं बिगड़ेगा, लेकिन लोन 240 की जगह करीब 252 महीने चलेगा, यानी ₹25,093 की 12 किस्तें और।
टेन्योर बढ़ाने में बोझ दिखता नहीं, पर खत्म भी नहीं होता। मूलधन धीमे घटता है, इसलिए ब्याज ज्यादा समय तक लगता है। कुल ब्याज के हिसाब से EMI बढ़ाना सस्ता रास्ता है।
बजट अतिरिक्त किस्त झेल सकता है, तो EMI बढ़वाना बेहतर है। कैश फ्लो तंग हो तो टेन्योर राहत देता है, पर देखें कि नई अवधि रिटायरमेंट की उम्र से आगे न खिंचे। RBI नियम के तहत टेन्योर इतना नहीं बढ़ सकता कि EMI से ब्याज भी पूरा न चुके (नेगेटिव अमॉर्टाइजेशन), इसलिए दरें और बढ़ीं तो कुछ लोन में EMI बढ़ाना ही पड़ सकता है। दोनों विकल्प होम लोन कैलकुलेटर में आजमाएं।
प्रीपेमेंट से बढ़ोतरी का असर कैसे घटाएं
ब्याज बकाया मूलधन पर लगता है। प्रीपेमेंट से मूलधन घटता है, तो आगे हर किस्त में ब्याज का हिस्सा कम और मूलधन का हिस्सा ज्यादा हो जाता है। बढ़ोतरी से जुड़ा अतिरिक्त ब्याज काटने का यही सबसे सीधा तरीका है।
- शुरुआती सालों में असर ज्यादा: इस दौर में EMI का बड़ा हिस्सा ब्याज होता है, इसलिए तब का प्रीपेमेंट सबसे ज्यादा बचत देता है।
- साल में एक बार एकमुश्त रकम: बोनस का एक हिस्सा लोन में डालने से बढ़ोतरी का असर काफी हद तक कट सकता है।
- EMI खुद थोड़ी बढ़ाएं: बैंक ने टेन्योर बढ़ाया है, तो आप EMI बढ़ाकर अवधि वापस घटा सकते हैं।
- प्रीपेमेंट चार्ज: RBI नियमों के तहत व्यक्तिगत, गैर-कारोबारी फ्लोटिंग रेट लोन पर बैंक प्रीपेमेंट चार्ज नहीं ले सकते।
प्रीपेमेंट से पहले इमरजेंसी फंड अलग रखें। अतिरिक्त पैसा लोन में डालें या निवेश करें, यह तय करने के लिए EMI कैलकुलेटर से ब्याज बचत और SIP कैलकुलेटर से अनुमानित निवेश मूल्य की तुलना करें। बाजार से जुड़े निवेश पर रिटर्न की गारंटी नहीं होती।
FD और बचत पर क्या असर होगा
रेपो बढ़ने से बैंकों के लिए पैसा महंगा होता है और आम तौर पर कुछ समय बाद FD दरें भी ऊपर आती हैं। लेकिन जमा दरें लोन दरों जितनी तेजी से नहीं बदलतीं।
- बड़े बैंक: SBI ने 15 अक्टूबर की समीक्षा में FD दरें नहीं बदलीं। 22 अक्टूबर तक बड़े बैंकों की ओर से FD दरें बढ़ाने की कोई पुष्ट खबर हमें नहीं मिली।
- बजाज फाइनेंस: 7 अक्टूबर से 12 से 60 महीने की FD पर 0.15% से 0.40% तक बढ़ोतरी। 31-60 महीने पर आम निवेशकों को 7.75% और वरिष्ठ नागरिकों को 8.15%।
- श्रीराम फाइनेंस: 11 अक्टूबर से 0.40% तक बढ़ोतरी, 36-60 महीने की FD पर 7.85%।
NBFC की FD पर DICGC का ₹5 लाख तक का जमा बीमा लागू नहीं होता, जो बैंक जमा पर मिलता है। पैसा लगाने से पहले कंपनी की क्रेडिट रेटिंग देखें। बचत खाते की दरों में बदलाव की कोई पुष्ट जानकारी बड़े बैंकों से नहीं मिली है।
FD लैडरिंग: बढ़ती दरों के दौर की रणनीति
FD दरें आगे बढ़ती हैं, तो पूरी रकम एक लंबी FD में लॉक करने की बजाय उसे 1, 2 और 3 साल जैसी अलग-अलग अवधि की FD में बांटें। हर FD पकने पर पैसा उस समय की दर पर दोबारा लगेगा, और नकदी भी हाथ में रहेगी। मैच्योरिटी रकम FD कैलकुलेटर से निकालें।
अभी क्या करें: चेकलिस्ट
- लोन का प्रकार और रीसेट तारीख पता करें: सैंक्शन लेटर, स्टेटमेंट या बैंक ऐप में देखें कि लोन EBLR/RLLR, MCLR या फिक्स्ड रेट पर है, और अगली रीसेट तारीख कब है।
- रेपो पर स्प्रेड जांचें: रेपो-लिंक्ड लोन में अपनी दर से 5.50% घटाएं, जो बचे वह स्प्रेड है। इसे नए ग्राहकों की दरों से मिलाएं। ज्यादा लगे तो बैंक से कम स्प्रेड पर कन्वर्जन के बारे में पूछें।
- बैलेंस ट्रांसफर सोच-समझकर: प्रोसेसिंग फीस, लीगल-वैल्यूएशन और स्टांप ड्यूटी जैसे खर्च घटाकर भी अच्छी बचत बचे, तभी लोन दूसरे बैंक में ले जाएं।
- EMI या टेन्योर का फैसला खुद करें: इसे बैंक के डिफॉल्ट विकल्प पर न छोड़ें। अपने बकाया लोन पर दोनों विकल्प होम लोन कैलकुलेटर में आजमाएं।
- FD लैडरिंग पर विचार करें: बैंक FD दरें बढ़ाते हैं, तो नई जमा रकम अलग-अलग अवधि में बांटें।
अक्सर पूछे जाने वाले सवाल
रेपो रेट बढ़ने से EMI कितनी बढ़ेगी?
gpaisa.in की गणना के मुताबिक 7.50% से 8.50% की शुरुआती दरों पर 20 साल के ₹20 लाख के लोन की EMI ₹307-318, ₹30 लाख पर ₹461-477 और ₹50 लाख पर ₹768-794 बढ़ सकती है। बकाया अवधि कम हो तो बढ़ोतरी भी कम होगी।
क्या FD पर ब्याज बढ़ेगा?
संभव है, पर तुरंत नहीं। 22 अक्टूबर तक SBI समेत बड़े बैंकों की कोई पुष्ट घोषणा नहीं है। बजाज फाइनेंस और श्रीराम फाइनेंस जैसी NBFC ने 0.40% तक दरें बढ़ाई हैं।
रेपो रेट अभी कितना है?
7 अक्टूबर 2026 से रेपो रेट 5.50% है, जो पहले 5.25% था। SDF 5.25% और MSF व बैंक रेट 5.75% हैं।
फिक्स्ड रेट होम लोन पर क्या असर होगा?
कोई असर नहीं। EBLR लोन पर असर अगली रीसेट तारीख से दिखेगा, जो कम से कम हर तीन महीने में आती है। MCLR लोन अपनी तय रीसेट तारीख पर बदलेंगे।
RBI की अगली MPC बैठक कब है?
अगली बैठक 2 से 4 दिसंबर 2026 को है। RBI पहले ही कह चुका है कि निकट भविष्य में कटौती की गुंजाइश नहीं है।
स्रोत
- RBI: मौद्रिक नीति वक्तव्य, 7 अक्टूबर 2026
- RBI: External Benchmark Based Lending सर्कुलर, 4 सितंबर 2019
- RBI: Reset of Floating Interest Rate on EMI based Personal Loans, 18 अगस्त 2023
- RBI: Pre-payment Charges on Loans Directions, 2025
- Business Standard: RBI MPC hikes repo rate by 25 bps to 5.5%
- Business Standard: RBI may hike interest rate further in December policy
- बिज़नेस स्टैंडर्ड हिंदी: SBI ने MCLR, RLLR और EBLR बढ़ाई
- Outlook Money: Major banks raise lending rates
- ETV Bharat: These banks have increased repo-linked lending rate
- Free Press Journal: HDFC Bank cuts MCLR
- Goodreturns: Bajaj Finance FD दरें
- Ventura Securities: NBFC FD rates after RBI hike
- MoSPI: CPI प्रेस रिलीज़, सितंबर 2026
- DICGC: जमा बीमा
अस्वीकरण: यह लेख केवल जानकारी के लिए है, वित्तीय सलाह नहीं; gpaisa.in SEBI-पंजीकृत नहीं है।